
Inicio / Nuevo León / Encadenan 'montadeudas' a sus víctimas y venden su información
Encadenan 'montadeudas' a sus víctimas y venden su información
Especialistas advierten que las apps de préstamos impulsan nuevos créditos para mantener atrapadas a sus víctimas en una cadena de deudas
Por Salvador Maceda | 05 Octubre 2026
La falta de empleo, la caída de los ingresos y una economía que empuja a cada vez más personas a endeudarse están abriendo terreno a los montadeudas, redes que ofrecen préstamos inmediatos desde el celular y pueden terminar en amenazas y extorsiones.
En medio de la urgencia por conseguir dinero para cubrir gastos o pagar otras deudas, estas redes pueden impulsar a la víctima a solicitar un nuevo crédito en otra aplicación cuando la deuda inicial se vuelve impagable.
Así comienza una cadena en la que una deuda alimenta a la siguiente y de la que salir puede volverse cada vez más difícil.
Eduardo Zepeda, director de Eternal Data y fundador de la Policía Cibernética en México, advirtió en entrevista para El Horizonte que este esquema busca mantener a la persona atrapada en un círculo de endeudamiento, con sus datos personales expuestos y bajo una presión que puede escalar hasta la extorsión.
¿Cómo funciona la trampa del crédito fácil?
El mecanismo comienza con cantidades relativamente pequeñas y condiciones aparentemente accesibles. La persona instala la aplicación, autoriza permisos en su teléfono y recibe el depósito; sin embargo, Zepeda advierte que parte del dinero puede descontarse desde el inicio y que los intereses crecen rápidamente.
Cuando el usuario ya no puede cubrir los pagos aparece una nueva alternativa que, en realidad, puede convertirse en otra trampa.
“Ellos mismos te dicen: ‘Ahora pídele prestado a esta otra app, me pagas y ya’. Esa otra aplicación muchas veces es hermana; es del mismo dueño”, explicó.
El Horizonte documentó cómo los montadeudas se han convertido en una nueva forma de aterrorizar a los regios mediante préstamos inmediatos que pueden terminar en amenazas y extorsiones.
La operación permite que el dinero pase de una aplicación a otra mientras la persona permanece endeudada. El especialista explicó que alguien puede solicitar 2 mil pesos y recibir solo alrededor de mil 600 tras descuentos iniciales.
Posteriormente, los pagos se concentran en intereses que incluso pueden cobrarse de forma semanal. Cuando falta dinero para cubrirlos, aparece la recomendación de instalar otra plataforma.
“Te envuelven y te dicen: ‘Te recomiendo que vayas a otra app, pidas dinero y de ahí me pagas’. Eso ocurre y es muy, muy común”, señaló.
¿Por qué los montadeudas encuentran víctimas?
La Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros (Condusef) también identifica la falta de empleo y la acumulación de deudas como factores que facilitan la actuación de los defraudadores.
La dependencia advierte que las aplicaciones montadeudas se basan en la oferta de préstamos fáciles, prácticamente sin requisitos, cuyos intereses pueden elevarse hasta volverse impagables y derivar posteriormente en amenazas y extorsiones.
Ese escenario coincide con lo advertido por Eduardo Zepeda, quien sostiene que el deterioro económico y la cultura del endeudamiento están dejando a más personas expuestas a este tipo de esquemas.
“Lamentablemente, la economía mexicana ha llevado a que la gente se endeude”, explicó Zepeda, al señalar que estas aplicaciones encuentran terreno fértil entre quienes enfrentan una urgencia económica y no tienen acceso fácil a otras opciones de financiamiento.
El problema, añadió, es que la aparente salida puede convertirse rápidamente en una cadena. Los préstamos se otorgan con intereses elevados y, cuando la persona comienza a retrasarse, los propios operadores pueden recomendarle recurrir a otra aplicación para cubrir la deuda anterior, prolongando así el endeudamiento.
¿Cómo utilizan los datos del teléfono para presionar?
El dinero no es el único objetivo. Al instalar determinadas aplicaciones, la víctima puede autorizar el acceso a su agenda de contactos y otros datos almacenados en el dispositivo.
Para Zepeda, ahí radica una de las principales armas de estas redes. Cuando comienzan los retrasos en los pagos, los operadores utilizan esa información para contactar familiares, amigos o conocidos, exhibir el supuesto adeudo y aumentar la presión sobre quien recibió el préstamo.
“Cuando la persona empieza a atrasarse, como ya les dio acceso a su agenda de contactos, ellos ingresan y comienzan a bombardear a esas personas”, explicó el especialista.
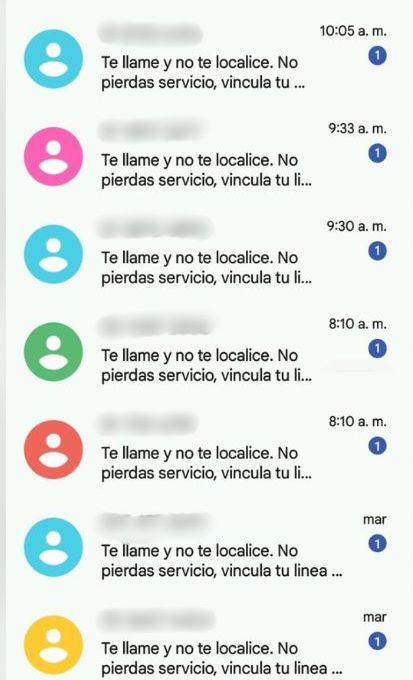
Después, añadió, comienzan las amenazas y la extorsión, incluyendo campañas de desprestigio dirigidas a los propios contactos de la víctima.
La Condusef también alerta sobre aplicaciones que solicitan acceso a fotografías, ubicación y otros datos personales, información que posteriormente puede utilizarse como mecanismo de presión.
¿Cómo encuentran los montadeudas a sus víctimas?
Eduardo Zepeda sostiene que detrás de estas operaciones existen centros de llamadas ubicados en distintas regiones del país, desde donde se administran bases de datos y se realizan labores de cobranza y presión.
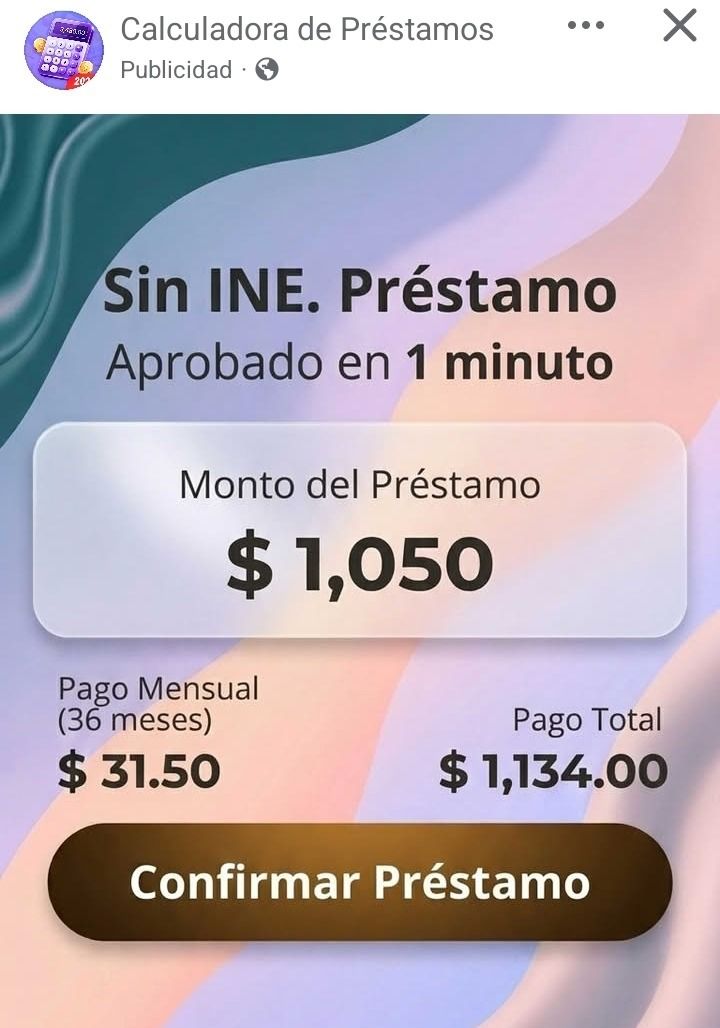
Mencionó operaciones detectadas en Ciudad de México, Hidalgo, Guadalajara, Nuevo León y la zona fronteriza de Tijuana. La captación de víctimas puede realizarse mediante publicidad pagada en redes sociales dirigida específicamente a determinadas regiones y perfiles económicos.
Nuevo León forma parte de ese mapa, aunque Zepeda matiza que su incidencia no debe equipararse automáticamente con la de entidades donde las condiciones económicas son más adversas.
“Nuevo León es uno de los focos atractivos para los montadeudas, pero no quiere decir que sea de los principales porque la economía de Monterrey no está tan sacudida como la de otros estados”, afirmó.
El especialista señaló una mayor vulnerabilidad en entidades como Guerrero, Chiapas, Hidalgo y Estado de México.
Asimismo, refirió la participación de grupos de origen colombiano y venezolano relacionados con este tipo de actividades en México, aunque aclaró que el modelo no requiere necesariamente una estructura criminal tradicional de gran tamaño.
Una aplicación, publicidad digital, teléfonos, bases de datos y operadores capaces de realizar cobros y amenazas pueden ser suficientes para mantener funcionando la cadena.
¿Por qué las víctimas tardan en denunciar?
Otro problema aparece cuando la extorsión ya comenzó. Un estudio de la Condusef, reportado en agosto, encontró que cuatro de cada 10 personas acuden primero a grupos en redes sociales para pedir ayuda o verificar si alguien más atravesó por una experiencia similar antes de presentar una denuncia.
Además, 49% respondió que eliminaría inmediatamente una aplicación al descubrir un posible fraude, aunque borrar el programa no significa que los datos previamente obtenidos desaparezcan.
La respuesta legal también ha buscado cerrar espacios a estas operaciones. Entre las medidas planteadas dentro de la reforma a la Ley de Instituciones de Crédito se encuentran mayores sanciones para quienes se ostenten como entidades financieras sin estar legalmente constituidas y la prohibición de solicitar acceso a información privada, como contactos, fotografías y videos almacenados en dispositivos.
La revista Foro Jurídico, en su análisis del tema, sostiene que el endurecimiento de las medidas contempla además el uso de aplicaciones, redes sociales y páginas de internet utilizadas para este tipo de prácticas.
El problema es que la persecución enfrenta todavía a estructuras que operan fuera del sistema financiero regulado.
La señal de alerta está en pagar una deuda con otra
La principal señal de alerta aparece precisamente cuando una plataforma propone resolver una deuda con otra deuda. En el esquema descrito por el especialista, salir de una aplicación para entrar a otra no pone fin al problema.
Puede ser, precisamente, la estrategia para mantenerlo vivo y prolongar el endeudamiento de la víctima.